当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ベンツGLCの見積もりを取ると、ほぼ確実に勧められるのが残クレ(残価設定型ローン)ですよね。月々の数字が思ったより小さくて、『これならいけるかも』と感じた方も多いはずです。
結論から言うと、残クレは「月々を下げる代わりに、総支払額は増えやすい」払い方です。
この記事では、839万円のGLC 220 d Coreを例に、現金・通常ローン・残クレの3つを同じ条件で計算して並べます。自分に合う払い方がどれか、数字で決められるようになります。
ベンツGLCの残クレ(ウェルカムプラン)とはどんな払い方?
メルセデス・ベンツの残クレは、メルセデス・ベンツ・ファイナンスの「ウェルカムプラン」が代表的です。
仕組みはシンプルで、数年後の下取り予想額(残価)を先に車両価格から差し引き、残りを分割で払います。最後に残価をどうするかを選ぶ形なんです。
- 残クレは月々の支払いが通常ローンよりかなり下がる
- ただし金利は残価の部分にもかかるので、総支払額は増えやすい
- 3〜5年で乗り換える前提の人には合いやすく、長く乗る人には割高になりやすい
最終回の選び方は、だいたい次の3つです。
| 最終回の選択肢 | どうなるか |
|---|---|
| 車を返す | 残価の支払いはなし(走行距離や傷の条件あり) |
| 乗り換える | 車を下取りに出して残価に充て、次の車へ |
| 買い取る | 残価を一括、または再ローンで払って自分の車にする |
ここで大事なのは、金利や残価率は時期・グレード・キャンペーンで変わるということです。ウェルカムプランの具体的な金利と残価率は、販売店の見積書で確かめるのが確実です。
月々はいくら?Coreを例に残クレと通常ローンを比べる
ここがいちばん知りたいところですよね。2026年9月時点のメーカー希望小売価格(消費税込)で、GLC 220 d SUV Coreは8,390,000円です。
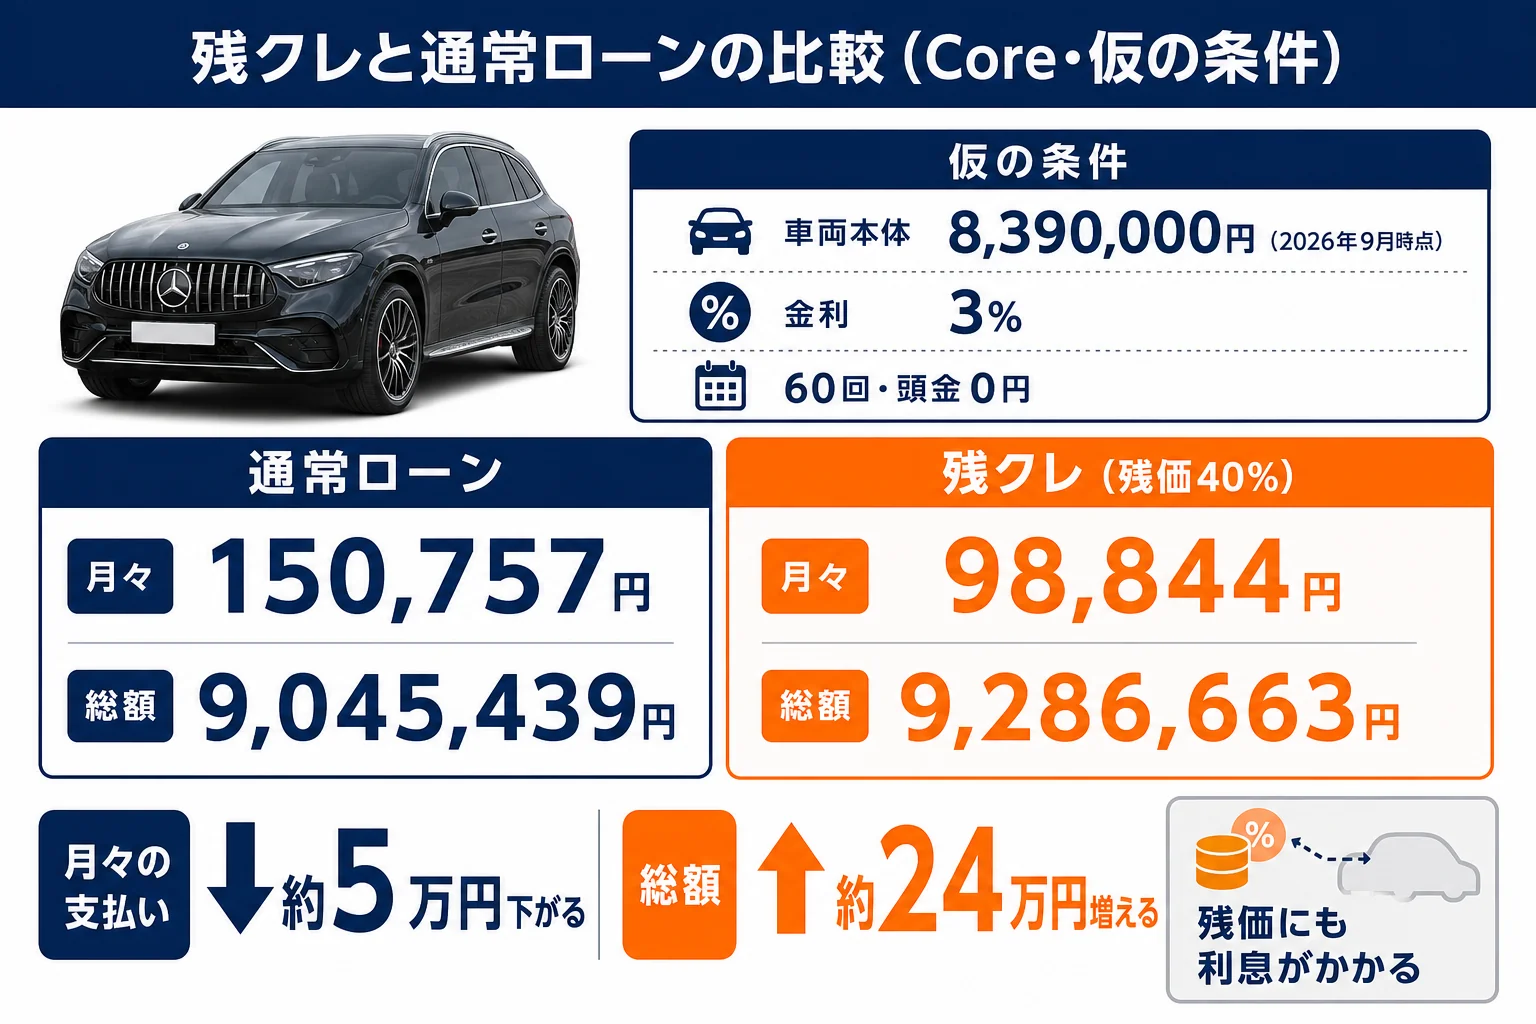
この記事では、比べやすいように次の条件で計算しました。金利と残価率は実際の数字ではなく、計算のための仮の値です。
- 借りる金額は車両本体価格の8,390,000円(諸費用・オプションは含めない)
- 支払回数は60回(5年)、ボーナス払いなし
- 金利は年3%と年5%の2パターン
- 残価は車両本体価格の40%(3,356,000円)と仮定
| 払い方(頭金0円・60回) | 月々(金利3%) | 月々(金利5%) |
|---|---|---|
| 通常ローン | 150,757円 | 158,330円 |
| 残クレ(残価40%) | 98,844円 | 108,981円 |
| 月々の差 | 51,913円 | 49,349円 |
月々で5万円ほど下がります。『月15万円は厳しいけど、10万円なら』という方にとって、この差は大きいですよね。
ローンの頭金別の月々はベンツGLCのローン月々いくら?頭金別シミュレーションで詳しく計算しています。
総支払額で比べると、残クレはいくら多くなる?
月々だけ見ると残クレが魅力的です。ただ、5年後に車を買い取る場合まで含めて足すと、話が変わってきます。
同じ仮の条件で、5年間に払う合計を出しました。残クレは「60回分の支払い+最終回の残価」です。
| 頭金0円・60回 | 総支払額(金利3%) | うち利息分(金利3%) | 総支払額(金利5%) | うち利息分(金利5%) |
|---|---|---|---|---|
| 現金一括 | 8,390,000円 | 0円 | 8,390,000円 | 0円 |
| 通常ローン | 9,045,439円 | 655,439円 | 9,499,779円 | 1,109,779円 |
| 残クレ(残価40%を最後に払う) | 9,286,663円 | 896,663円 | 9,894,867円 | 1,504,867円 |
金利3%でも、残クレは通常ローンより約24万円多くなります。金利5%なら差は約40万円です。
実は、これが残クレのいちばん大事なところなんです。残価の335万6,000円は5年間ずっと「借りたまま」なので、その分にも利息がかかり続けます。
「残クレは月々が安い=トータルでも安い」と思ってしまうことです。月々が下がるのは、残価の支払いを最後に回しているからです。返却や乗り換えを選ばず最後に買い取るなら、通常ローンより総額は増えやすくなります。
残価率を上げると月々はさらに下がる
残価を50%にすると、金利3%・頭金0円の月々は85,866円まで下がります。
ただ、総支払額は9,346,969円で、残価40%の時よりさらに増えます。残価を大きくするほど、借りたままの金額が増えるからです。
頭金を入れると総支払額はどう変わる?
『頭金を入れた方がいいの?』と迷う方も多いですよね。同じ仮の条件(金利3%・残価40%・60回)で、頭金0円と200万円を比べてみました。
| 残クレ(金利3%・残価40%・60回) | 頭金0円 | 頭金200万円 |
|---|---|---|
| 借りる金額 | 8,390,000円 | 6,390,000円 |
| 月々 | 98,844円 | 62,907円 |
| 60回分の合計 | 5,930,663円 | 3,774,420円 |
| 最終回の残価 | 3,356,000円 | 3,356,000円 |
| 頭金も含めた総支払額 | 9,286,663円 | 9,130,420円 |
頭金200万円を入れると、総支払額は約16万円少なくなります。借りる金額が減った分、利息も減るからです。
手元のお金に余裕があるなら、頭金を入れて残クレを組むのもひとつの方法です。
Sportsで残クレを組むと月々はいくら?
Sports(9,300,000円・2026年9月時点)を同じ条件で組むと、残価40%なら3,720,000円が最後に残ります。
頭金0円の月々は109,565円で、Coreより約1万円高くなります。頭金200万円なら月々73,628円です。
| 残クレ(金利3%・残価40%・60回・頭金0円) | 月々 |
|---|---|
| Core(8,390,000円) | 98,844円 |
| Sports(9,300,000円) | 109,565円 |
AMGラインパッケージが付いたSportsは、売る時の値段に影響することもあります。残価の設定がCoreと変わる場合もあるので、見積もりで両方を出してもらうと比べやすいですよ。
残クレが得になるのはどんな人?
『じゃあ残クレは損なの?』と感じた方もいるかもしれません。そうとも言い切れないんです。
残クレが合うかどうかは、5年後にその車をどうするかで決まります。
- 3〜5年で次のベンツに乗り換えるつもりの人
- 月々の支払いを抑えて、手元のお金を残したい人
- 年間の走行距離が少なく、傷も付けにくい使い方の人
- 下取りの値下がりを気にせず返したい人
- 1台を7年、10年と長く乗りたい人
- 走行距離が多い人(超過分の精算が出やすい)
- カスタムや社外パーツを付けたい人
- 総額を少しでも抑えたい人
例えばこんな場面です。
「5年後には新型のGLCか、別のベンツに乗り換えたい」
「それなら最後は返却か乗り換えでいいので、残クレで月々を抑えるのはアリです」
反対に「長く乗るつもり」と決めているなら、通常ローンか現金の方が総額は抑えやすくなります。
最終回の「返す・乗り換える・買い取る」はどう選ぶ?
ここが大事なところです。残クレの損得は、最後の選び方でほぼ決まります。
- 契約書で残価の金額と、返却時の走行距離・傷の条件を確かめる
- 最終回の半年ほど前に、今の車の買取額を調べておく
- 買取額が残価より高ければ、差額は手元に残せる可能性がある
- 買取額が残価より低ければ、返却した方が負担は小さくなりやすい
- 長く乗りたいなら、残価を一括か再ローンで払うかを比べる
残価は契約時の「予想」です。実際の相場が残価を上回ることもあれば、下回ることもあります。
例えばグレードや色、AMGラインの有無で、売る時の値段は変わります。GLCのリセールの目安はベンツGLCのリセールバリューで見ておくと、残価の妥当さを考えやすくなります。
- 契約で決めた走行距離を超えている
- ホイールやバンパーに目立つ傷がある
- 社外パーツに交換して純正に戻していない
- 喫煙やペットのにおいが残っている
残クレ・ローン・リースはどう選び分ける?
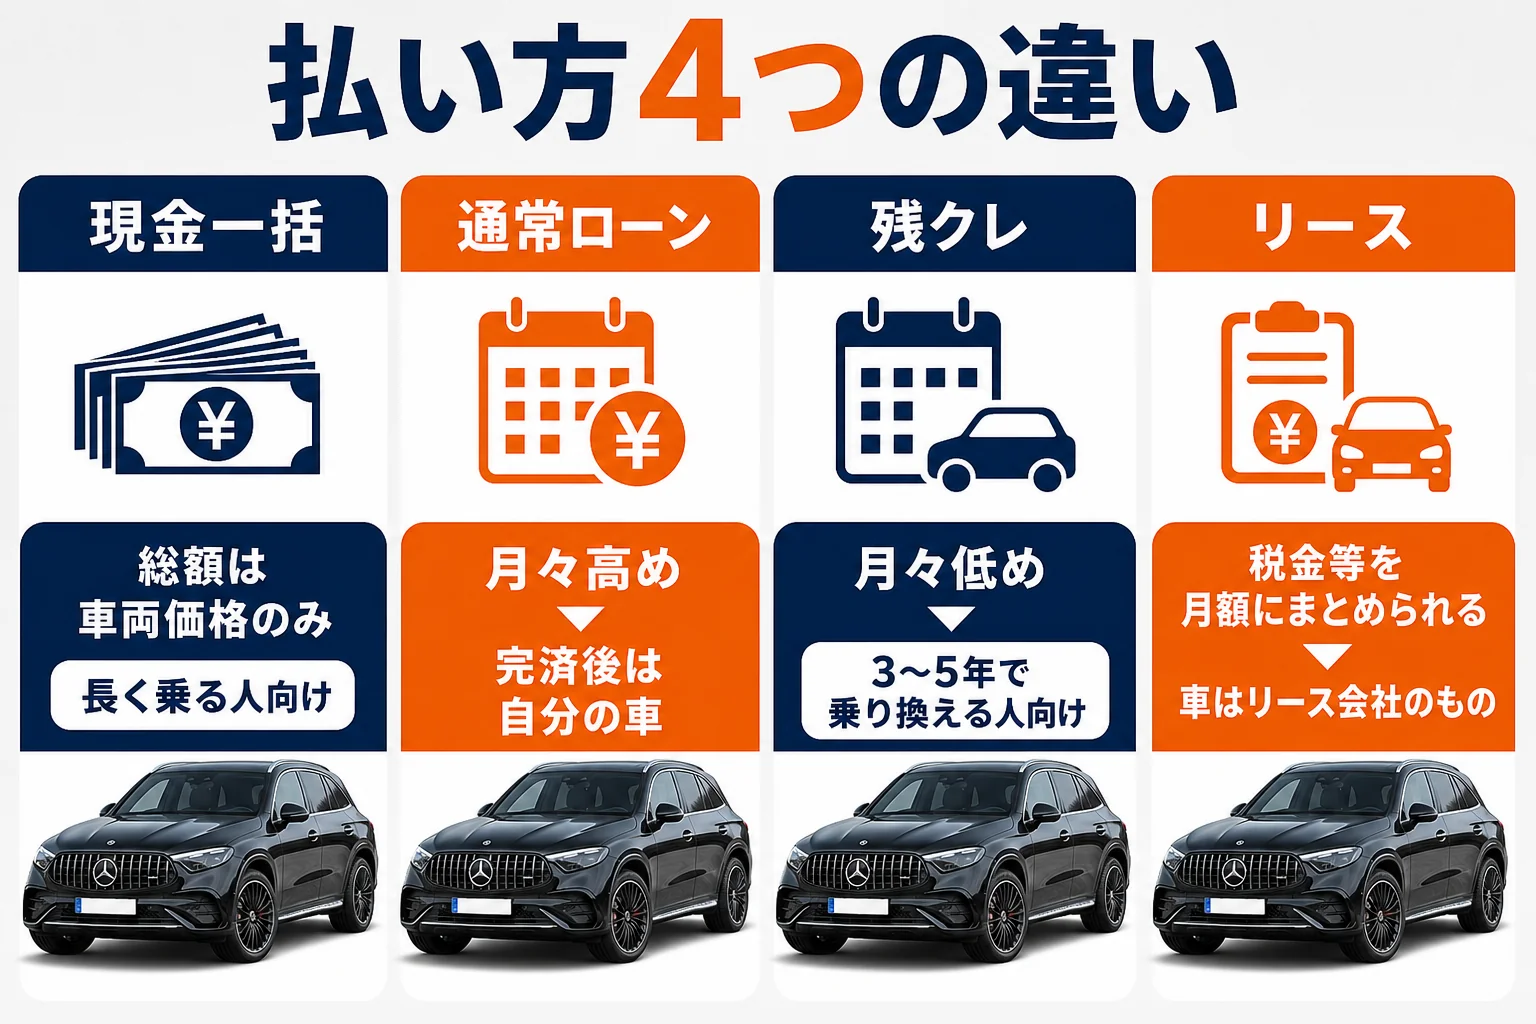
『結局どれがいいの?』と迷いますよね。目的別に並べると、選びやすくなります。
| 払い方 | 月々 | 総支払額 | 車が自分のものか | 向いている人 |
|---|---|---|---|---|
| 現金一括 | なし | 車両価格のみ | 自分のもの | 手元資金に余裕があり長く乗る人 |
| 通常ローン | 高め | 利息分だけ増える | 完済後は自分のもの | 長く乗りたい人 |
| 残クレ | 低め | 通常ローンより増えやすい | 最後に選ぶ | 3〜5年で乗り換える人 |
| リース | 低め(税金等込みのプランも) | プランによる | リース会社のもの | 手続きをまとめたい人・法人 |
リースは税金や車検費用を月額にまとめられるのが特徴です。違いはベンツGLCをリース・サブスクで乗る場合の費用で比べています。
月々の負担からどれくらいの年収が目安になるかは、ベンツGLCに乗るには年収いくら必要?で逆算しました。
残クレで契約する前にチェックしておきたいこと
残クレは、契約前の確認でかなり差が出ます。見積書を受け取ったら、次の点を見ておきましょう。
- 実質年率(金利)が何%か
- 残価の金額と、車両価格に対して何%か
- 支払回数と、ボーナス払いの有無
- 諸費用やオプションまで借入額に入っているか
- 返却時の走行距離の上限と、超えた時の精算方法
金利のキャンペーンがある時期は、同じ車でも総支払額が変わります。複数の時期やプランで見積もりを取り、総額で比べてみてください。
値引きの交渉は払い方の話とは分けて進めるのがコツです。値引きの目安と交渉の順番はベンツGLCの値引き相場と限界額にまとめています。
ベンツGLC買いたいドットコム
ベンツGLCの値段、先に相場を見ておく
今の車の買取相場と、ベンツGLCの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
ベンツGLCの残クレの金利は何%ですか?
ウェルカムプランの金利は時期やキャンペーン、グレードで変わります。この記事の3%と5%は計算用の仮の値です。実際の金利は販売店の見積書で確かめてみてください。
残クレで買ったGLCは途中で売れますか?
残クレ中の車は、所有者がファイナンス会社になっていることが一般的です。途中で手放す時は残りの債務を精算する必要があるので、まず販売店に残債を確認しておきましょう。
残クレの最終回で買い取ると損ですか?
損とは限りません。ただ、残価にも利息がかかっていた分、最初から通常ローンで買うより総額は増えやすくなります。長く乗ると決めているなら、契約前に通常ローンと総額で比べておくのがおすすめです。
AMGラインや色は残クレに関係しますか?
残価は売る時の予想額なので、グレードや装備、色が影響することがあります。どの仕様で残価がいくらになるかは、見積もりで仕様を変えて比べると分かりやすいです。
残クレの途中で走行距離が増えてしまったらどうなりますか?
返却する時に、契約で決めた走行距離を超えた分の精算が出るのが一般的です。最後に買い取るなら精算は関係ありませんが、乗り換えで下取りに出す時は査定額に影響します。
頭金は入れた方がいいですか?
頭金を入れると借りる額が減るので、利息の総額も減ります。仮の条件(金利3%・残価40%)で頭金200万円を入れると、月々は62,907円まで下がります。
まとめ
- GLC 220 d SUV Coreは2026年9月時点で8,390,000円(メーカー希望小売価格・消費税込)
- 仮の条件(金利3%・残価40%・60回)で、残クレの月々は通常ローンより約5万円低い
- ただし最後に買い取るなら、総支払額は通常ローンより約24万円多くなる
- 3〜5年で乗り換える人には合いやすく、長く乗る人は通常ローンか現金が有利になりやすい
- 金利と残価率は見積書で確かめ、総額で比べる
コメント